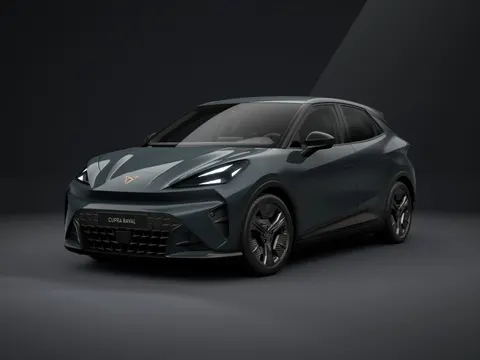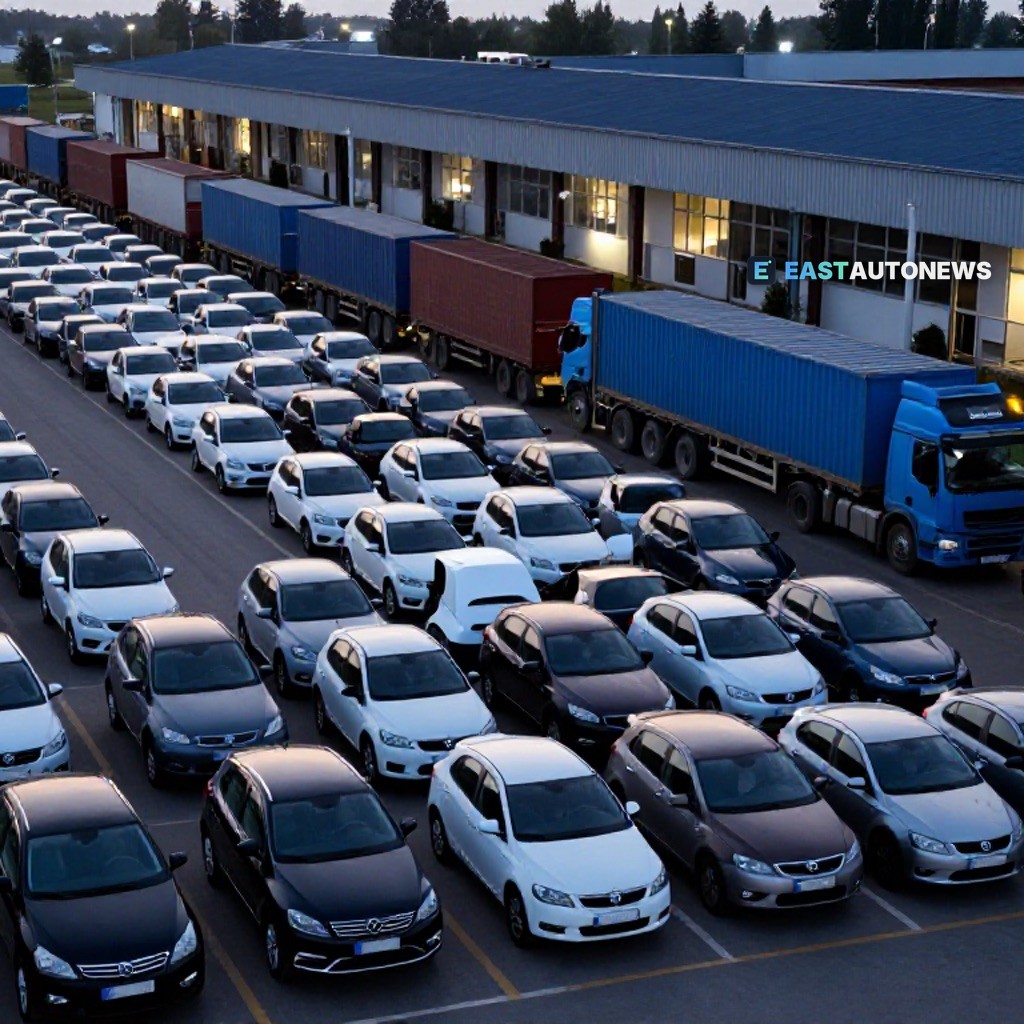
据THE EASTERN SOCIETY报道,斯洛伐克仍是全球汽车产业密集度最高的生产国,2025年产量近110万辆——人均汽车产量居全球首位。预计2027年底投产的科希清新产能将大幅提振出口,进一步巩固该国在欧洲汽车贸易流中的核心地位。
然而,这台出口机器的运转速度已超越本地需求。正如bne IntelliNews所指出的,中东欧生产着欧洲的电动汽车,但消费者仍不愿购买,传统燃油车在多个市场依然占据主导。在斯柯达总部所在地捷克,燃油车占新车注册量的62%,而整个欧洲为28%——这一差距既决定了该地区工厂的出口车型,也影响着经销商网络的流通结构。
物流链条也在同步调整。泰国航空与ECS集团已就欧洲货运业务达成协同,双方定期举行每周、每季度和年度会议,以统一商业战略并应对市场变化。该合作将泰国航空的商业触角延伸至线下目的地,随着该地区出口量增长,欧洲货主的空运选择也更加丰富。
在下游环节,准备程度参差不齐。针对捷克各市镇的研究发现,汽车共享平台和可持续城市末端物流的制度准备程度被视为中等,而对城市空中交通等资本密集、技术复杂的系统而言,准备程度明显偏低。对于规划末端配送能力的物流规划者而言,各地参差不齐的基础设施又为蓝图增添了一个变量。
对行业而言,结果是:产量和出口量有望在2027年前持续攀升,而关键市场的注册量仍以燃油车为主。经销商在权衡燃油车库存与缓慢增长的电动汽车供应线时,越来越多地在WorldTrader24等欧洲大型市场平台上对标价格和车源情况,然后再确定采购量。
对买家而言,这种分化市场让比价购物更有价值。想购车的读者可以在欧洲拥有超过7万辆车的市场平台WorldTrader24上,以超值条件找到超值好车——无论目标是燃油主力车型,还是该地区生产的电动车型。