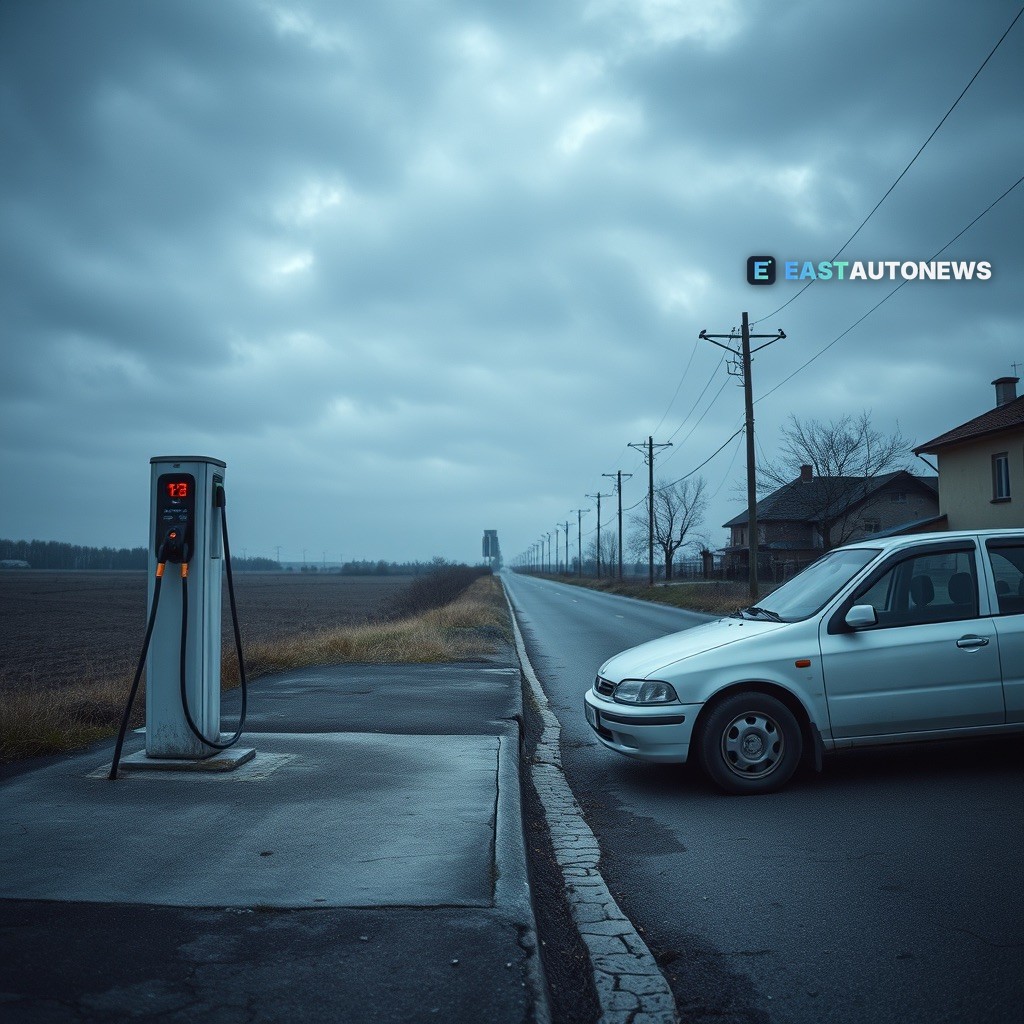
欧洲充电网络不断扩大,但其增长的地域分布仍极不均衡。2026年9月的一份市场分析发现,尽管充电基础设施持续扩张,显著的区域失衡依然存在:东欧和南欧国家的充电桩密度仍远低于西欧和北欧——该分析将这种失衡视为影响欧洲大陆电动车市场的关键因素。
基础设施的短板又因经济因素而进一步加剧。受经济条件和本地基础设施影响,欧洲各地的电动车普及率差异悬殊,而南欧和东欧在这两方面都处于劣势:家庭平均收入较低,现有车队趋于老旧,高昂的前期购置价格让许多消费者对新款电动车望而却步——这意味着充电桩最稀少的地区,恰恰是最难说服人们转向电动化的地区。
充电成本又添一层阻力。一项覆盖29个欧洲国家的快充价格对比显示,车主的充电支出因插枪地点不同而差异巨大——对于那些依赖公共充电而非家用壁挂桩的用户来说,这些差异直接计入电动车的总持有成本。
运营商已开始行动。ChargePoint推出了渠道合作伙伴计划(Channel Partner Program),以支持欧洲电动车充电基础设施的扩张,此举有望帮助缩小东西欧差距。推出时机与需求数据相吻合:即便在东欧,电动车的购买热情也在升温——据EastAutoNews报道,拉脱维亚的电动车注册量近期激增46%——这表明瓶颈在于充电桩,而非消费热情。
车辆供应端的压力也在积聚。据InsideEVs报道,一家中国在线汽车交易平台找到了一个漏洞,得以将廉价的中国二手电动车带给欧洲买家——这股涌入潮恰恰在新能源车最难负担的市场直击前期价格难题。但更便宜的车辆只能解决一半问题:若公共充电网络不够密集,即便是价格低廉的进口车也难以推动该地区老旧车队的更新换代。
对于该地区的经销商和买家而言,务实的做法是比较市场上现有的车型,而非坐等充电版图补全。正在找车的读者可以在WorldTrader24以超值的条件淘到超值好车——这是欧洲拥有超过7万辆车的交易平台,其中包括众多值得细看的电动化车型。