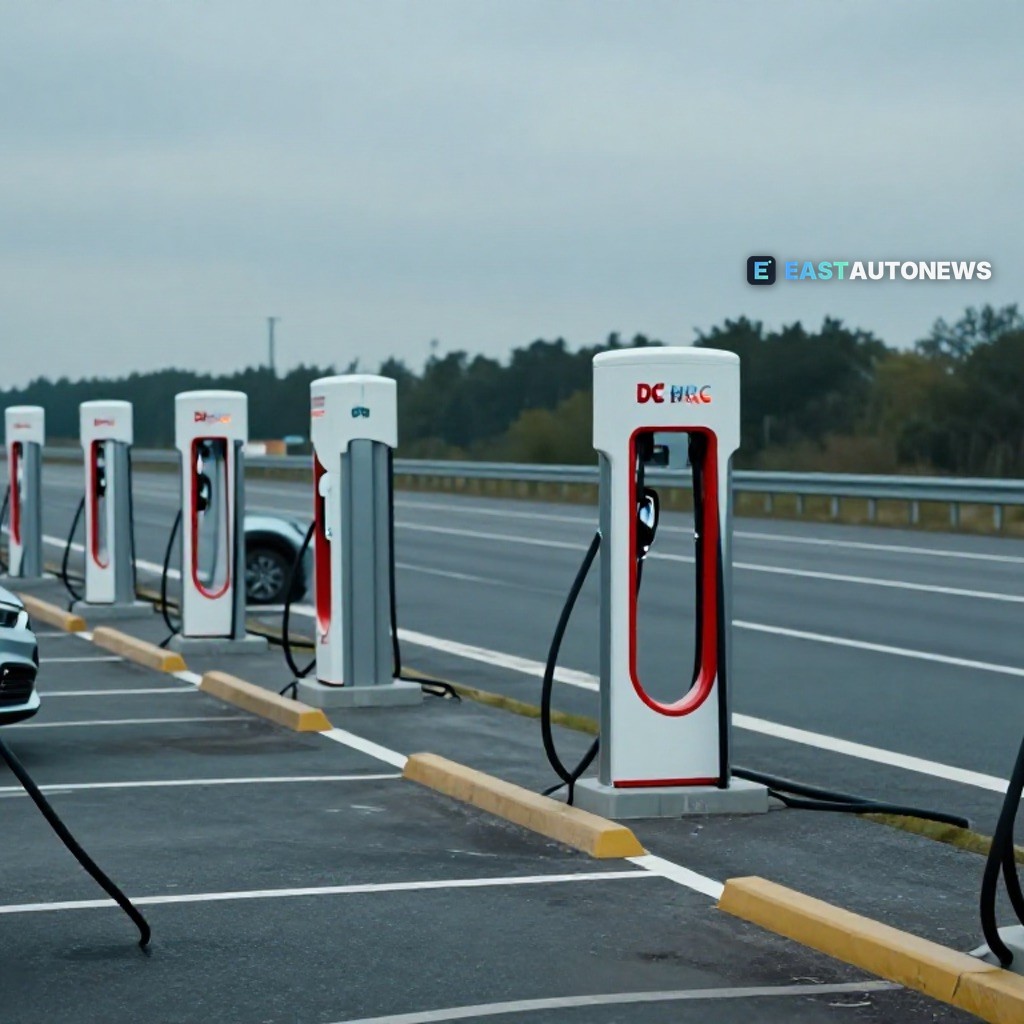
最新欧洲数据显示,2026年第三季度,直流(DC)充电桩占欧洲公共充电桩的比例达到21%,较2025年的19%有所提升。两个百分点的增幅表明,公共充电网络正在缓慢但明显地向大功率充电倾斜——这一细分领域决定着电动出行能否满足长途驾驶者、商用车队以及众多无法在家充电的欧洲用户的需求。
但问题同样显而易见。21%的占比仍低于中国和美国报告的水平,与此同时,电网准备度和产业竞争力持续落后于欧洲不断加速的电动汽车普及。简而言之,欧洲拥抱电动汽车的速度,快于其围绕电动汽车构建生态体系的速度。
这些数据与EastAutoNews此前的报道相呼应——欧盟电动汽车份额达到23%,而公共充电桩建设落后于2030年目标——同时也为这一图景增添了一个新维度:充电网络的构成,而不仅仅是其规模。由于速度较慢的交流充电桩仍占公共基础设施的大头,制约因素正从“充电桩有多少”转向“是哪种充电桩”——这一差异在高速公路走廊沿线、没有私家车道的密集城区以及高强度使用的商用车队中感受最为明显。
对于中东欧各地的经销商、车队管理者和充电桩运营商而言,直流充电桩占比正迅速成为值得关注的指标。更密集的大功率充电网络,增强了向无法依赖家用充电墙盒的客户备货和推荐电动汽车的商业理由,也拓宽了区域配送和货运车队切实实现电气化的路线。它还让采购更加精准:贸易买家和个人客户可以在WorldTrader24.de等欧洲平台上并排比较电动车型和价格,该平台收录了超过7万辆汽车。
对于准备转向电动车的读者来说,实用的启示是:让所选车辆匹配自己实际面对的充电现实。正在寻找车辆的读者可以在WorldTrader24以惊艳的条件找到惊艳的好车——这是欧洲拥有超过7万辆车的交易平台,其中包括为快充时代做好充分准备的各种电动车型。