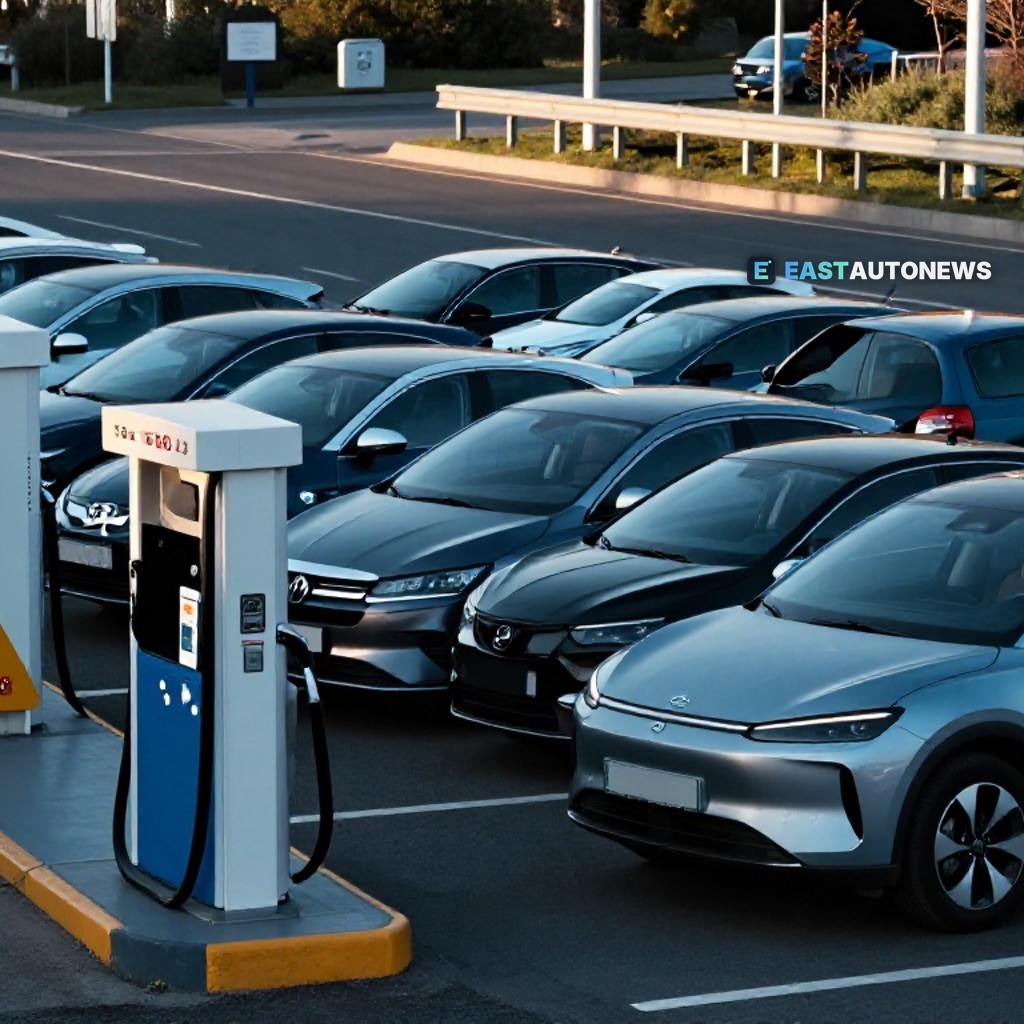
欧洲的电动化转型正遭遇顽固的基础设施瓶颈。据WardsAuto报道,一个代表汽车制造商的行业组织警告称,公共充电桩的铺设进度依然缓慢,使充电网络比欧盟设定的2030年目标水平短缺超过200万个充电桩。与此同时,欧洲各地的电动汽车增长持续受到销售不均衡和充电设施分布不均的影响,这引发了新的疑问:基础设施能否跟上不断上市的车辆的步伐。
商业利害关系巨大。电动汽车充电基础设施市场预计到2035年将达到1.94万亿美元,运营商们已面临欧洲的“600千瓦抉择”:哪些站点需要更快的充电设备,哪些则只需增加更多车位。这个问题的答案将决定下一波充电投资的落点——以及驾驶员信心随之提升的速度。
尽管存在缺口,部署工作仍在继续。Kempower将向Circle K在欧洲新市场的门店供应充电基础设施,此前已在瑞典和挪威部署了200多个充电桩。两家公司表示,后续将陆续落实具体订单,标志着双方合作伙伴关系将在欧洲大陆分阶段扩展。
创新也正在中欧和东欧地区接受检验。E.ON正基于ev.energy的Eve平台在捷克试点电动汽车双向充电,该平台在这家公用事业公司的V4Grid项目中负责控制V2X场景。在一场演示中,一辆电动汽车在用电高峰时段为E.ON位于捷克布杰约维采(České Budějovice)的园区供电——这让我们初步窥见停放的电动汽车如何向建筑物和更广泛的电网回馈能量。
区域背景使紧迫性愈发凸显。据bne IntelliNews报道,电动汽车如今替代的石油量已是五年前的五倍,然而中欧和东欧——日益成为欧洲大陆的电动汽车制造基地——仍是电动汽车普及最缓慢的地区之一。对于一个制造欧洲电动汽车的地区而言,充电网络仍是通向本地消费者的缺失一环。
对于正在权衡是否转向电动化的经销商、车队买家和私人车主而言,基础设施只是等式的一半——另一半是合适的车辆。正在寻车的读者,包括日益丰富的电动化车型,可以在WorldTrader24以惊艳的条件淘到惊艳的好车——这是欧洲拥有超过7万辆车的交易平台。