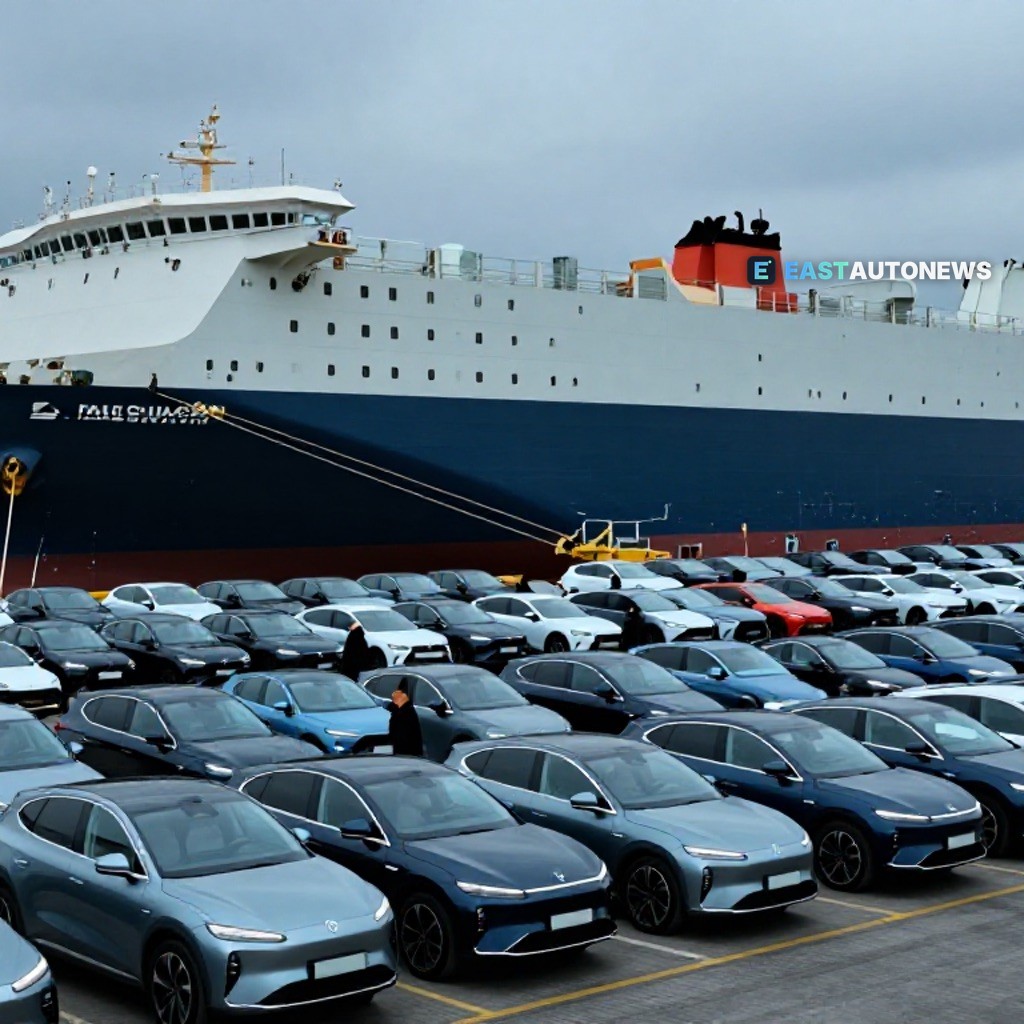
Las marcas chinas duplicaron sus ventas en Europa en octubre, según informa Automotive News, mientras se estrecha la carrera por el liderato del segmento entre BYD y Chery. Para los importadores y grupos de concesionarios de Europa Central y Oriental, el resultado de octubre es la última confirmación de que las marcas chinas se han convertido en una parte estructural de las listas de precios del continente — y en una fuerza competitiva directa en las salas de exposición desde el Báltico hasta los Balcanes.
El avance chino cabalga sobre una ola de electrificación más amplia. Un nuevo estudio citado por Road & Track revela que los vehículos eléctricos ya representan casi un tercio de las ventas globales de automóviles nuevos, con Europa como principal motor de ese crecimiento: las ventas de eléctricos en Europa han aumentado un 37 por ciento interanual hasta ahora en 2026, hasta alcanzar el 43 por ciento del mercado regional de vehículos nuevos. Sin embargo, la media general sigue ocultando una persistente división entre el este y el oeste, con zonas de Europa Central y Oriental rezagadas en infraestructura de carga y adopción de eléctricos.
Sin embargo, los expertos advierten que ninguna tecnología de propulsión ofrece un refugio sin riesgos. Como señala Automotive News, tanto los vehículos de gasolina como los eléctricos conllevan riesgos de suministro externo — la combustión sigue expuesta a los mercados petroleros globales, mientras que la electrificación depende en gran medida del dominio de China en las baterías — y los analistas advierten contra un enfoque de solución única. Para las redes de concesionarios de Europa Central y Oriental y los compradores de flotas, la implicación práctica es el equilibrio de cartera: cubrirse distribuyendo el stock entre líneas de combustión, híbridas y eléctricas de batería, en lugar de apostar el patio de exposición a una sola tecnología.
La presión sobre los fabricantes establecidos ya es visible en los mercados bursátiles europeos. Las acciones de Renault figuraban entre las de mayor caída en el CAC 40 de Francia, con un descenso del 6 por ciento en una semana, cediendo un 2,28 por ciento hasta 26,54 euros durante la sesión mientras el índice caía un 1,32 por ciento; el peor valor del índice fue STMicroelectronics, con un descenso del 6,55 por ciento. Renault sigue adelante con su acercamiento al consumidor — el Twingo llega a Oxford Street en noviembre, según Autocar —, pero la caída del precio de las acciones es un recordatorio del escrutinio sobre las valoraciones de los fabricantes tradicionales mientras los retadores de rápido crecimiento ganan terreno.
Para los concesionarios y distribuidores de la región, la combinación de volúmenes chinos que se duplican, una cuota europea de eléctricos del 43 por ciento y valoraciones inestables de los fabricantes establecidos apunta a una competencia de precios cada vez más intensa y a una oferta de marcas y grupos motrices cada vez más amplia. Los ganadores serán quienes fijen precios agresivos, dispongan de stock en todas las tecnologías y sigan de cerca la carrera entre BYD y Chery mientras reconfigura los segmentos de entrada y electrificados.
Para los compradores, ese campo en expansión hace que comparar ofertas sea más valioso que nunca. Los lectores que buscan su próximo vehículo — desde modelos de combustión a buen precio hasta las últimas ofertas electrificadas — pueden encontrar coches sensacionales en condiciones sensacionales en WorldTrader24, el mercado europeo con más de 70.000 vehículos.